


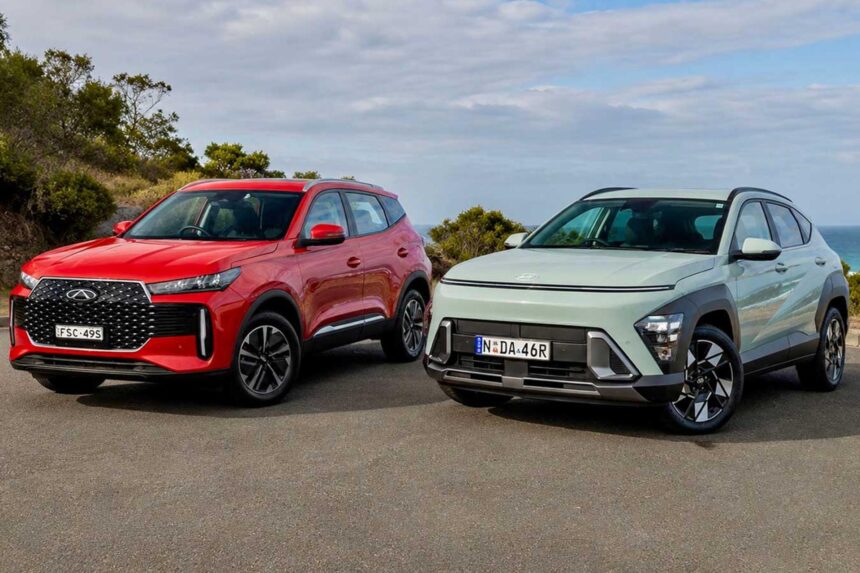
رقابت در بازار جهانی خودرو با گسترش حضور سازندگان نوظهور وارد مرحله حساسی شده است. سخنان تازه خوزه مونوز مدیرعامل هیوندای درباره پیامدهای حضور خودروهای چینی در آمریکا ابعاد جدیدی از این رقابت را آشکار میسازد. مدیرعامل هیوندای که حدود یک دهه مسئولیت مدیریت بخش چین شرکت نیسان را در کارنامه خود دارد، از نزدیک با مدلهای قیمتگذاری، زنجیره تامین و نحوه مدیریت هزینه در شرکتهای نوظهور آشنا است. او تاکید میکند که ورود این محصولات بدون پیشبینیهای حمایتی و قانونی میتواند توازن مالی خودروسازان سنتی در بازار شمال آمریکا را بر هم بزند.
بررسی تجربه حضور برندهای آسیایی در اروپا نشان میدهد که سیاستهای گمرکی به تنهایی مانع نفوذ آنها نشده است. حتی با وجود تعیین قوانین حداقل قیمتگذاری و تعرفههای سنگین در اتحادیه اروپا، محصولات ساخت چین در بازارهایی نظیر ایتالیا، اسپانیا و فرانسه با قیمتی حدود ۳۰ تا ۴۰ درصد ارزانتر از خودروهای مشابه اروپایی و کرهای عرضه میشوند. این فاصله قیمتی قابل توجه باعث شده خریداران زیادی به سمت این محصولات جذب شوند و حاشیه سود خودروسازان قدیمی کاهش یابد.
آمارهای رسمی انجمن خودروسازان اروپا نشان میدهد سهم برندهای چینی از فروش ششماهه نخست امسال در اتحادیه اروپا به بیش از ۹ درصد رسیده است. این میزان در بازار بریتانیا رشد سریعتری داشته و به حدود ۱۵ درصد دست یافته است. تفاوت در قوانین مقرراتی و ساختار بازار بریتانیا پس از خروج از اتحادیه اروپا شرایط را برای عرضه گستردهتر این محصولات هموارتر کرده است. این آمارها اثبات میکنند خریداران در صورت وجود اختلاف قیمت معنیدار، تمایل زیادی به امتحان برندهای جدید دارند.
تهدید قیمت شکنی و ورود خودروهای چینی در آمریکا
توان رقابتی شرکتهای نوظهور تنها ناشی از دستمزد پایین نیروی کار نیست، بلکه از کنترل کامل بر زنجیره تامین باتری، مواد اولیه و سامانههای الکترونیکی سرچشمه میگیرد. هنگامی که یک خودرو با اختلاف قیمت ۳۰ تا ۴۰ درصدی وارد بازار میشود، اولویت مشتریان از مسائلی مانند افت قیمت در بازار دست دوم یا پیچیدگیهای تامین قطعات یدکی، به سمت کاهش هزینه اولیه خرید تغییر میکند. خوزه مونوز معتقد است واشنگتن باید پیش از گسترش این روند، شروط و محدودیتهای ویژهای برای ورود این محصولات تنظیم کند.
دیدگاه سایر مدیران ارشد صنعت خودرو نیز ابعاد دیگری از این چالش را تایید میکند. جیم فارلی مدیرعامل فورد پیشبینی کرده است برندهای چینی ظرف ۵ تا ۱۰ سال آینده وارد بازار ایالات متحده خواهند شد. در همین حال، کمپانی هوندا نسبت به قدرتگیری روزافزون چین بهعنوان تامینکننده اصلی قطعات خودرو ابراز نگرانی کرده است. این اتکا به زنجیره تامین خارجی در شرایط بروز بحرانهای بینالمللی یا تغییر قوانین تجاری میتواند روند تولید خودروسازان بزرگ را مختل کند.
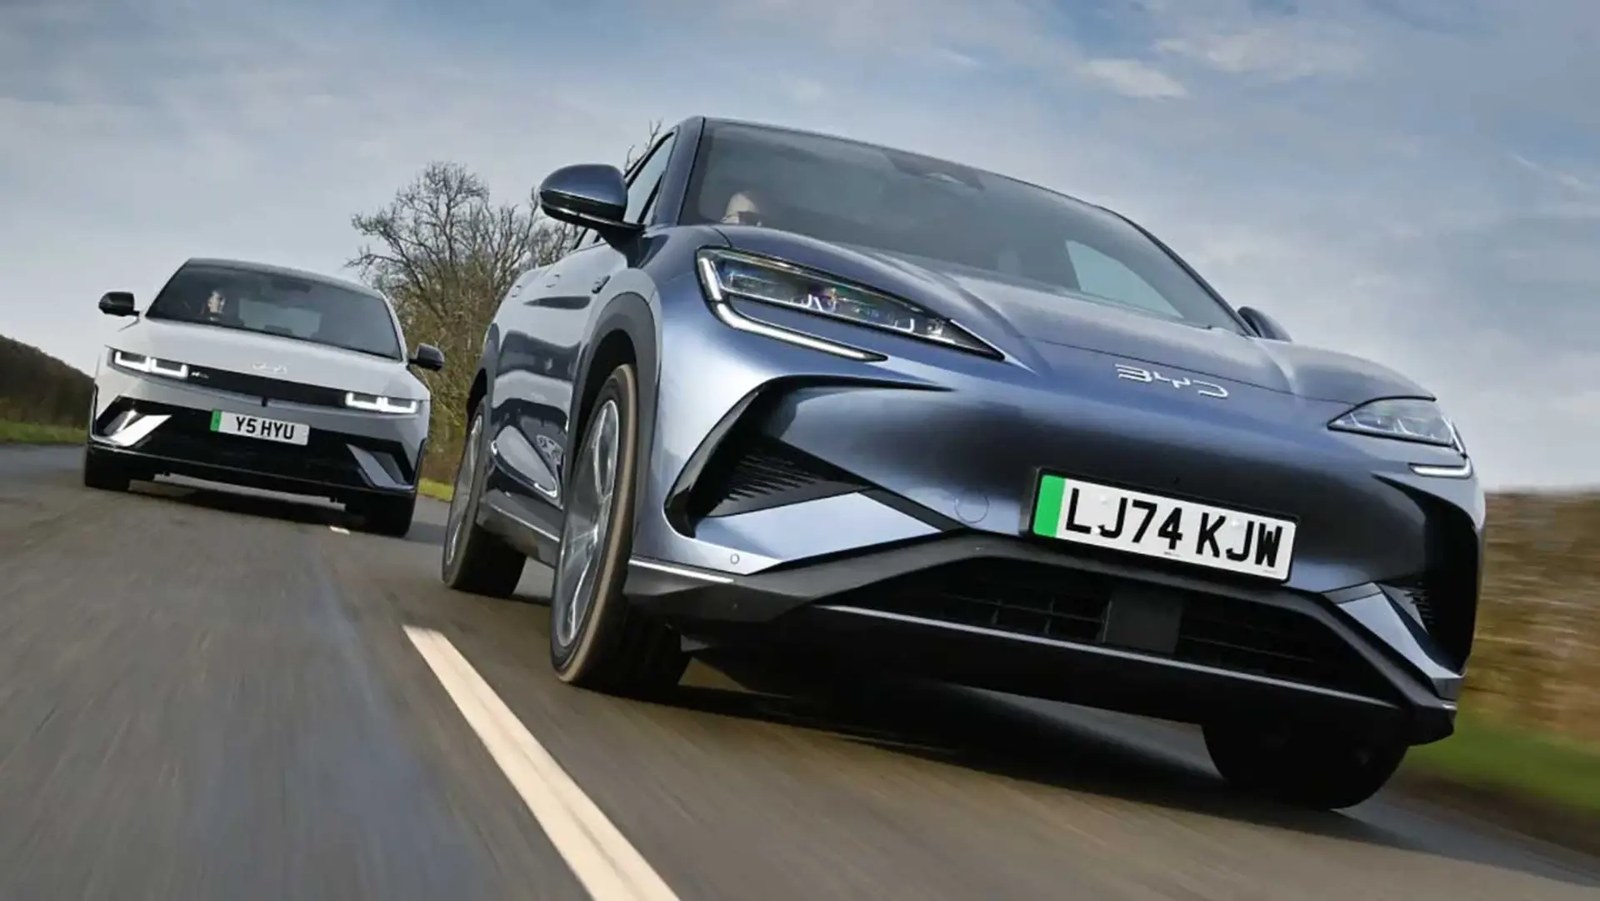
بازار ایالات متحده به دلیل حجم فروش بالا و قیمت میانگین قابل توجه خودروها، سودآورترین بخش صنعت خودرو در جهان محسوب میشود. اگر موج قیمتشکنی به این بازار برسد، شرکتهای بزرگ مجبور خواهند شد هزینههای توسعه محصولات آتی را کاهش دهند. این کاهش هزینه میتواند کیفیت مونتاژ، دوام قطعات و خدمات پس از فروش را تضعیف کند. علاوه بر این، نوسانات بازار ممکن است چالشهای مربوط به بحران تولید خودرو برقی در آمریکا را تشدید کند و برنامهریزی سرمایهگذاران را به چالش بکشد.
تاخیر در توسعه سامانه خودران هیوندای و بومی سازی تولید
در کنار هشدارهای مربوط به رقابت قیمتی، هیوندای با چالشهای فنی در توسعه فناوریهای پیشرفته روبرو شده است. سامانه رانندگی خودران سطح ۲++ اختصاصی هیوندای که برای عرضه در اواخر سال ۲۰۲۷ برنامهریزی شده بود، با تاخیری دوساله مواجه شده و عرضه آن به اواخر سال ۲۰۲۹ موکول گردیده است. خوزه مونوز علت اصلی این تصمیم را نیاز به جمعآوری دادههای بیشتر و ارزیابیهای دقیقتر ایمنی عنوان کرده است. این تاخیر نشان میدهد تجاریسازی فناوریهای خودران پیچیدهتر از پیشبینیهای اولیه بوده و نیازمند تستهای طولانیمدت است.
توسعه نرمافزارهای خودران سطح ۲++ نیازمند تحلیل میلیونها کیلومتر پیمایش واقعی در شرایط مختلف آبوهوایی و ترافیکی است. برخلاف سیستمهای معمولی دستیار راننده، این فناوری باید بدون مداخله مداوم راننده کنترل خودرو را در مسیرهای بزرگراهی و شهری مدیریت کند. ارزیابی رفتار سیستم در مواجهه با مانعهای غیرمنتظره، هزینههای پردازشی و نرمافزاری سنگینی به همراه دارد. هیوندای با پذیرش تاخیر دوساله، ایمنی را در اولویت قرار داده است، اگرچه این وقفه ممکن است فاصله شرکت را با رقبا افزایش دهد.
پاسخ استراتژیک هیوندای برای کاهش ریسکهای تجاری و تعرفهای، تقویت زیرساختهای بومی در آمریکای شمالی است. این شرکت قصد دارد تا سال ۲۰۳۰ حدود ۵۰۰ هزار دستگاه به ظرفیت تولید سالانه خود در این منطقه اضافه کند. همچنین سهم تامین قطعات از منابع داخلی از ۶۰ درصد فعلی به بیش از ۸۰ درصد افزایش خواهد یافت. بومیسازی تولید مدل سانتافه در کارخانه آلاباما نمونهای از این رویکرد است که هزینه حملونقل و خطرات ناشی از تغییر مقررات گمرکی را کاهش میدهد.
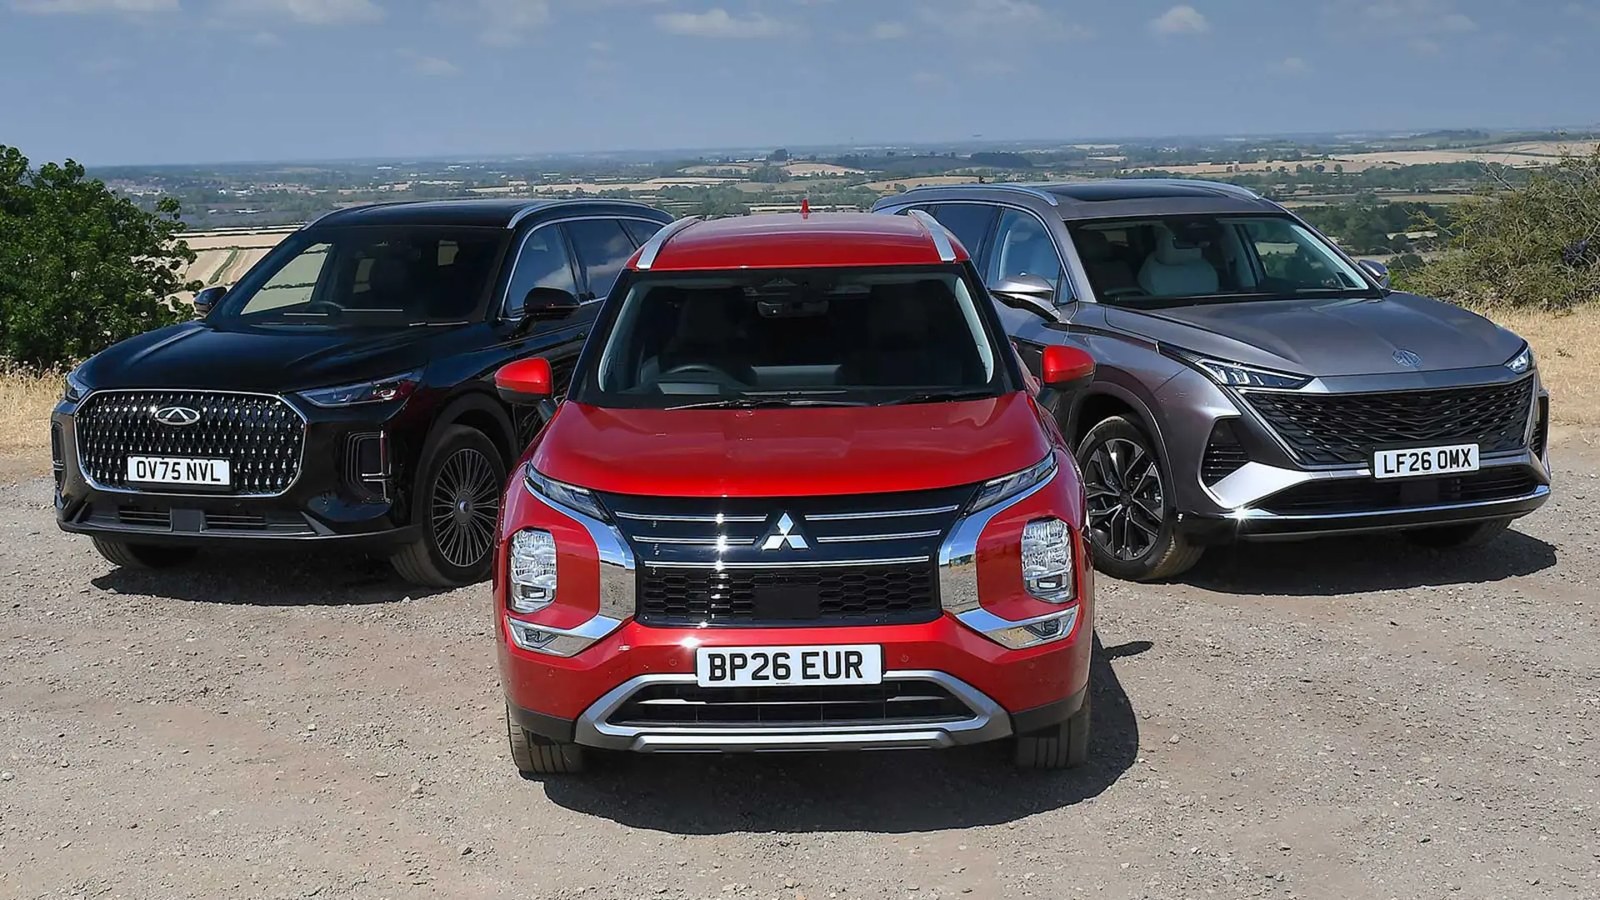
افزایش ظرفیت تولید بومی و ارتقای سهم قطعات داخلی، نیازمند سرمایهگذاری سنگین در خطوط پرسکاری، بدنه و خطوط مونتاژ باتری است. اگرچه تامین بیش از ۸۰ درصد قطعات در داخل منطقه، محصول را در برابر تغییرات ارز و تعرفه ایمن میکند، اما هزینههای ثابت بالایی ایجاد خواهد کرد. همزمان، تحلیل روند بازار و بررسی افت فروش خودروهای برقی در آمریکا نشان میدهد خودروسازان باید موازنه دقیقی میان سرمایهگذاریهای سنگین و انعطافپذیری مالی برقرار کنند تا با مازاد ظرفیت مواجه نشوند.
ارزیابی هزینه کل مالکیت و آینده رقابت در بازار
از دیدگاه خریداران، ارزیابی هزینه کل مالکیت یکی از مهمترین فاکتورها در انتخاب خودرو است. خودروهایی که با قیمت پایین وارد بازار میشوند، ممکن است در سالهای نخست افت قیمت شدیدی را در بازار دست دوم تجربه کنند. همچنین تامین قطعات یدکی و پیچیدگیهای تعمیراتی در مدلهای وارداتی میتواند هزینههای پنهانی برای مالکان ایجاد کند. در مقابل، خودروسازانی که شبکه گسترده نمایندگی و خطوط تولید بومی دارند، ثبات بیشتری در ارائه خدمات پس از فروش ارائه میدهند.
تحولات جاری در صنعت خودرو اثبات میکند رقابت آینده تنها به قدرت موتور یا امکانات رفاهی محدود نیست، بلکه بر مدیریت زنجیره تامین، دوام باتریها و پشتیبانی نرمافزاری استوار است. تصمیمات حمایتی دولتی و قوانین تعرفهای در ایالات متحده ممکن است سرعت ورود رقبای جدید را کاهش دهد، اما خودروسازان سنتی برای حفظ سهم بازار خود باید ساختار هزینهای را اصلاح کنند. آیا استراتژی هیوندای در تمرکز بر تولید بومی و اولویت دادن به ایمنی سیستمهای خودران میتواند پایداری مالی این شرکت را در برابر موج جدید رقبا تضمین کند؟


