
خریداران خودرو در بازار ایران هنگام مقایسه قیمتهای اعلامشده در سامانههای فروش با نرخ خردهفروشی همان مدلها در بازارهای بینالمللی، اغلب با تفاوت شدید و غیرمنتظرهای مواجه میشوند. در بیشتر موارد، این فاصله قیمتی به اشتباه به سودجویی شرکتهای واردکننده نسبت داده میشود. با این حال، تحلیل دقیق فرایند ورود، ترخیص و شمارهگذاری ماشینهای جدید نشان میدهد که هزینه های پنهان واردات خودرو سهم اصلی را در شکلگیری این اختلاف قیمت ایفا میکنند. انباشت عوارض متعدد، مالیاتهای چندباره و هزینههای عملیاتی در بنادر موجب میشود قیمت تمامشده خودرو در داخل کشور به چندین برابر ارزش اصلی آن در کارخانه سازنده برسد. درک ساختار واقعی این پرداختیها برای تحلیل دقیق تر وضعیت بازار و ارزیابی هزینههای واقعی خریداران اهمیت بالایی دارد.
محاسبه قیمت تمامشده یک خودروی وارداتی تنها شامل ضرب قیمت دلاری در نرخ روز ارز آزاد یا گمرکی نیست. جدول پرداختیهای قانونی شامل مجموعهای از ورودیهای گمرکی، عوارض سازمانهای مختلف، هزینههای استاندارد، ترخیص، انبارداری و عوارض شمارهگذاری است که هر یک بر پایه فرمولهای خاصی محاسبه میشوند. زمانی که این هزینهها به صورت پلهای روی یکدیگر اضافه میشوند، اثر مضاعفی ایجاد میکنند که در نهایت به عنوان قیمت پایه فروش به خریدار نهایی منتقل میشود. بررسی این فرایند مشخص میسازد که چرا حتی خودروهای اقتصادی جهانی نیز پس از طی تشریفات قانونی در ایران، جذابیت قیمتی اولیه خود را برای اقشار متوسط جامعه از دست میدهند.
عوامل موثر بر هزینه های پنهان واردات خودرو و محاسبات گمرکی
پایه اصلی محاسبات در گمرک، تعیین ارزش CIF خودرو یعنی مجموع قیمت خرید در مبدا، هزینه بیمه بینالمللی و کرایه حمل تا بندر مقصد است. پس از مشخص شدن این ارزش، حقوق ورودی یا همان تعرفه گمرکی بر اساس حجم موتور و نوع سیستم محرکه خودرو اعمال میشود. تعرفه واردات خودرو بر اساس مصوبات جاری تا 165 درصد برای مدلهای پرحجم تعیین شده است. این تعرفه سنگین اولین و بزرگترین جهش قیمتی را در مبدا ورود ایجاد میکند. نکته مهم این است که تمام عوارض و مالیاتهای بعدی بر مبنای حاصلجمع ارزش گمرکی و این تعرفه 165 درصدی محاسبه میشوند و همین مسئله اثر مالیات بر مالیات را تقویت میکند.
پس از تعیین حقوق ورودی، مالیات بر ارزش افزوده به میزان 10 درصد بر کل ارزش گمرکی به همراه حقوق ورودی اعمال میشود. این بدان معناست که واردکننده نه تنها 10 درصد مالیات برای اصل ارزش خودرو میپردازد، بلکه 10 درصد مالیات نیز برای خود مبلغ تعرفه پرداختی به دولت واریز میکند. چنین فرمولی هزینه تمامشده را به شدت افزایش داده و نمونه روشنی از انباشت مالیاتی در فرایند تجارت است. علاوه بر مالیات بر ارزش افزوده، 10 درصد دیگر از کل ارزش خودرو و تعرفه نیز به عنوان هزینه شمارهگذاری خودرو در مراحل نهایی ترخیص و تحویل مطالبه میشود که مستقیما از خریدار دریافت خواهد شد.
تحلیل بازار نشان میدهد که عدم آگاهی از این ساختار پیچیده، تحلیلهای نادرستی درباره سود بازرگانی شرکتها ایجاد کرده است. در واقع، سود مصوب شرکتهای واردکننده توسط سازمانهای ناظر مهار شده و درصد مشخصی دارد، اما پرداختیهای اجباری به خزانه دولت بخش اعظم قیمت نهایی را تشکیل میدهند. در شرایطی که نوسانات بازار ارز و شایعه افزایش تعرفه واردات خودرو بر محاسبات شرکتها سایه میافکند، مدیریت هزینههای جاری و نقدینگی به چالش اصلی بازرگانان تبدیل میشود. این حجم از عوارض ثبات قیمتی را در بازار سلب کرده و ریسک سرمایهگذاری را بالا میبرد.
عوارض موازی و مالیات بر مالیات در مراحل ترخیص و شماره گذاری
یکی از نقاط مبهم و هزینهساز در مسیر ترخیص خودرو، عوارض دریافتی برای سازمان هلال احمر است. مطابق دستورالعملهای موجود، 1 درصد از ارزش گمرکی خودرو در مرحله ترخیص از بنادر به حساب این سازمان واریز میشود. با این حال، در مرحله فروش نهایی و صدور فاکتور برای خریدار نیز 1 درصد دیگر بابت همان خودرو تحت عنوان سهم هلال احمر مطالبه میگردد. این دریافت دو باره در دو مرحله مجزا موجب اعتراض شرکتهای واردکننده شده است. واردکنندگان طی حدود 2 سال اخیر پیگیر اصلاح این رویه و استرداد یا حذف پرداختی موازی بودهاند، اما این موضوع همچنان بلاتکلیف مانده و هزینه اضافه ای را به مبادلات تحمیل کرده است.
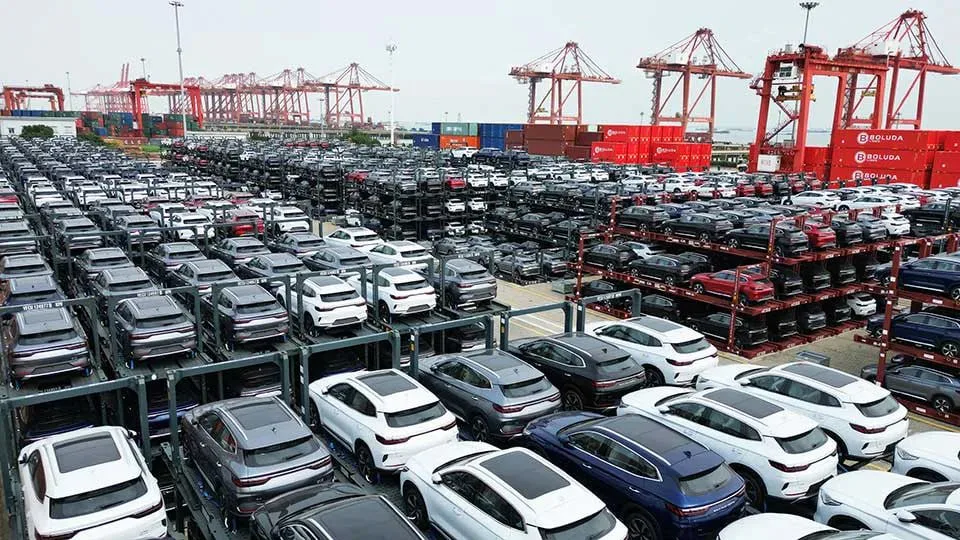
درباره مبنای قانونی دریافت همزمان این عوارض در دو مرحله ترخیص و فروش، شفافیت کامل وجود ندارد و وضعیت دقیق بازگرداندن یا مابهالتفاوت 1 درصد پرداختی اولیه در گمرک پس از فروش نهایی روشن نیست. همین عدم شفافیت باعث شده است که واردکنندگان مجبور شوند این مبلغ را به عنوان ریسک مالی در محاسبات قیمت تمامشده منظور کنند. علاوه بر این، هزینههای دیگری مانند 1 درصد عوارض شهرداری، عوارض پسماند و هزینههای ثبت سفارش نیز وجود دارد که هر چند درصد پرداختی آنها کوچک به نظر میرسد، اما در مجموع حجم ریالی قابل توجهی را به فاکتور نهایی اضافه میکنند.
تامین نقدینگی برای پرداخت این حجم از عوارض نقد در گمرک، فشار سنگینی بر منابع مالی شرکتها وارد میآورد. متقاضیانی که به دنبال ارزیابی دقیق ارزش خرید خودروهای وارداتی هستند باید توجه داشته باشند که طولانی شدن فرایند ترخیص و تخصیص ارز، هزینه خواب سرمایه را به شدت بالا میبرد. شرکت واردکننده مجبور است میلیاردها تومان منابع مالی را برای ماهها در فرایند گمرکی بلوکه کند و هزینه تامین مالی این وجوه در نهایت روی قیمت فروش خودرو به متقاضیان نهایی محاسبه میشود.
تاثیر عوارض مصرف سوخت و هزینه های جانبی بر قیمت نهایی بازار
فشار مالی سنگین دیگری که به ویژه بر خودروهای شاسیبلند و مدلهای با حجم موتور بالا وارد میشود، عوارض مرتبط با ردهبندی مصرف سوخت است. بر اساس قوانین موجود، اگر مصرف سوخت خودرویی در رده G قرار گیرد، واردکننده باید معادل 7.5 درصد از ارزش اظهارنامه گمرکی را به عنوان عوارض مصرف سوخت بپردازد. نکته تعیینکننده در این محاسبات، اعمال نرخ مبنای یورو با عدد ثابت 155 هزار تومان است. این مبنای محاسباتی موجب جهش فوقالعاده در پرداختیهای ریالی میشود و قیمت نهایی خودروهای پرمصرف را به ارقام نجومی نزدیک میکند.
به عنوان یک نمونه واقعی، عوارض مصرف سوخت رده G برای خودرویی مانند نیسان پاترول به تنهایی به حدود 2.5 میلیارد تومان میرسد. این رقم سنگین که صرفا یک بند از عوارض جانبی است، به تنهایی از قیمت پایه بسیاری از کراساوورهای متوسط شهری در بازارهای جهانی بیشتر است. تحمیل چنین پرداختیهایی باعث میشود که ورود شاسیبلندهای واقعی و خودروهای آفرودی با محدودیت شدید مواجه شده و قیمت آنها در بازار آزاد به ارقام غیرواقعی برسد. این مسئله انتخاب خریداران را محدود کرده و ترکیب خودروهای وارداتی را به سمت مدلهای کمحجمتر سوق داده است.
علاوه بر عوارض شاخص، هزینههای عملیاتی ریز دیگری در گمرکات کشور وجود دارد که در محاسبات اولیه خریداران دیده نمیشود. جزئیات هزینههای انبارداری در بنادر، تخلیه و بارگیری، ارزیابی استاندارد اجباری، بازرسی فنی در مبدا و مقصد و بیمه حملونقل بینالمللی بخش دیگری از هزینههای جاری را تشکیل میدهند. زمانی که تشریفات اداری یا فرآیند تایید استاندارد طولانی میشود، خودروها برای ماهها در انبار بنادر باقی میمانند و هزینه انبارداری روزشمار به صورت پلکانی افزایش مییابد. تمامی این هزینهها در نهایت به قیمت تمامشده افزوده شده و بار مالی آن بر دوش خریدار نهایی میافتد.
ناشناخته ماندن فرمول کامل قیمتگذاری در سامانه یکپارچه و سهم دقیق هزینههای حملونقل و بازرسی در مبدا باعث شده است تا شفافیت کافی در ساختار قیمتگذاری ایجاد نشود. تغییرات نرخ ارز پرداختی گمرک نیز محاسبات ریالی عوارض ثابت را دچار نوسان مداوم میکند. تا زمانی که یکپارچهسازی در دریافت عوارض صورت نگیرد و عوارض موازی حذف نشود، قیمت خودروهای وارداتی در بازار ایران تابع فرمولهای انباشت مالیاتی باقی خواهد ماند. این وضعیت علاوه بر کاهش قدرت خرید متقاضیان، ریسک افت قیمت شدید در بازار دست دوم و چالشهای پشتیبانی و خدمات پس از فروش را برای خریداران اول به همراه خواهد داشت.


