
تغییرات ماهانه در بهای رسمی محصولات خودروسازان داخلی، امنیت مالی خریداران را در ثبتنامهای کوتاهمدت و بلندمدت مخدوش کرده است. متقاضیانی که در طرحهای پیشفروش یا فروش مشارکتی شرکت میکنند، هنگام واریز وجه اولیه برآوردی اولیه از هزینه نهایی دارند، اما در زمان صدور دعوتنامه با ارقام جدیدی مواجه میشوند. این وضعیت سبب شده که دسترسی به قیمت کارخانه خودرو به یکی از چالشهای اصلی در برنامهریزی مالی خانوار تبدیل شود. عوامل متعددی مانند نوسان نرخ ارز، تغییر قیمت مواد اولیه در بورس کالا، هزینههای لجستیک و الزامات جدید قانونی در ساختار بهای تمامشده نقش دارند. در این میان، انتقال مستقیم هزینههای تکلیفی دولت به فاکتور نهایی خریدار، خروجی محاسبات پیشین را به کلی تغییر داده است.
فرآیند قیمتگذاری در صنایع بزرگ، نیازمند شفافیت در اعلام اجزای هزینه است تا خریدار بتواند علت تغییرات سالانه یا ماهانه را درک کند. در صنعت خودروی ایران، تعیین بهای فروش محصولات بر پایه آنالیز هزینهای انجام میپذیرد که شامل دو بخش عمده هزینههای مستقیم تولید و هزینههای تکلیفی یا جانبی است. هزینههای مستقیم شامل مواد اولیه پایه، قطعات خریداریشده از زنجیره تامین، دستمزد نیروی کار و انرژی مصرفی خطوط تولید میشود. در مقابل، هزینههای جانبی مواردی نظیر عوارض شمارهگذاری، مالیات بر ارزش افزوده، بیمه شخص ثالث و هزینههای زیستمحیطی را در بر میگیرد که طبق قانون توسط خودروساز دریافت و به حساب سازمانهای مربوطه واریز میشود.
با این حال، تداوم تورم تولیدکننده و جهش نرخ نهادههای صنعتی موجب شده که فاصلهای میان هزینه تمامشده واقعی و نرخهای مصوب ایجاد شود. خودروسازان مدعی هستند که انباشت زیان در سالهای گذشته، قدرت مانور آنها را برای تامین مالی قطعهسازان کاهش داده و زنجیره تامین را با افت تیراژ مواجه کرده است. هنگامی که نقدینگی مورد نیاز خطوط مونتاژ به دلیل تثبیت مصنوعی نرخ خروجی تامین نشود، پرداخت به قطعهسازان به تاخیر میافتد و این چرخه معیوب به افت عرضه در بازار آزاد میانجامد. تحلیلگران معتقدند ادامه تعلل در شفافسازی هزینهها، فشار را از کارخانه به سمت بازار آزاد منتقل میکند و فاصله قیمت پایه تا بازار آزاد را عمق بیشتری میبخشد.
عوامل اصلی در محاسبه قیمت کارخانه خودرو
ساختار هزینه در خطوط تولید خودروسازان داخلی بهشدت وابسته به نرخ نهادههای پایه صنعتی است. فلزاتی مانند فولاد، آلومینیوم و مس به همراه مواد پتروشیمی، پایه اصلی ساخت بدنه، قطعات پرسی و قطعات پلاستیکی را تشکیل میدهند. قیمت این مواد در بورس کالا بر اساس کشف نرخ روز و همسو با شاخصهای جهانی یا تغییرات ارز تعیین میشود. بنابراین هرگونه نوسان در بازار مواد اولیه، اثر مستقیمی بر بهای تمامشده پایه میگذارد. افزون بر مواد اولیه، تامین قطعات الکترونیکی و سامانههای پیشرفته کنترلی که وابسته به واردات هستند، ارزبر بوده و نوسانات نرخ ارز تخصیصی به صنایع، فاکتور خرید این قطعات را تغییر میدهد.
عامل مهم دیگر، هزینههای پولی و تامین مالی خودروسازان از شبکه بانکی است. نرخ سود تسهیلات و هزینههای تامین سرمایه در گردش برای سفارشگذاری قطعات، سهم قابل توجهی در قیمت تمامشده هر خودرو دارد. هنگامی که هزینههای مالی شرکتها افزایش مییابد، مانور مالی برای مدیریت قیمت خروجی محدودتر میشود. سیاستگذاریهای قیمتی و تعامل میان نهادهای تنظیمگر و تولیدکنندگان، بر شیوه جبران این هزینهها اثر میگذارد. برای بررسی ابعاد حقوقی و ساختاری این سیاستها، میتوان چالشهای مرتبط با قیمت گذاری دستوری خودرو را به عنوان یکی از محورهای کلیدی در ایجاد عدم تعادل مالی صنعت ارزیابی کرد.
علاوه بر هزینههای مالی و صنعتی، هزینههای لجستیک، حملونقل داخلی و بینالمللی، و هزینههای نگهداری انبارها نیز سالانه با رشد تورمی مواجه میشوند. کارخانههای خودروسازی برای حفظ روند تولید ناچار به خریدهای پیشبینیشده و انبارداری قطعات استراتژیک هستند که این امر هزینههای سربار را بالا میبرد. با ترکیب این متغیرها، بهای پایه کارخانهای شکل میگیرد. عدم تناسب میان رشد هزینههای تولید و اصلاح به موقع قیمتهای مصوب، سبب انباشت مطالبات قطعهسازان میشود که خروجی آن تاخیر در تحویل خودروهای پیشفروششده و ایجاد التهاب بیشتر در بازار مصرفکننده است.
نقش آییننامه ماده 10 قانون ساماندهی صنعت خودرو در افزایش هزینهها
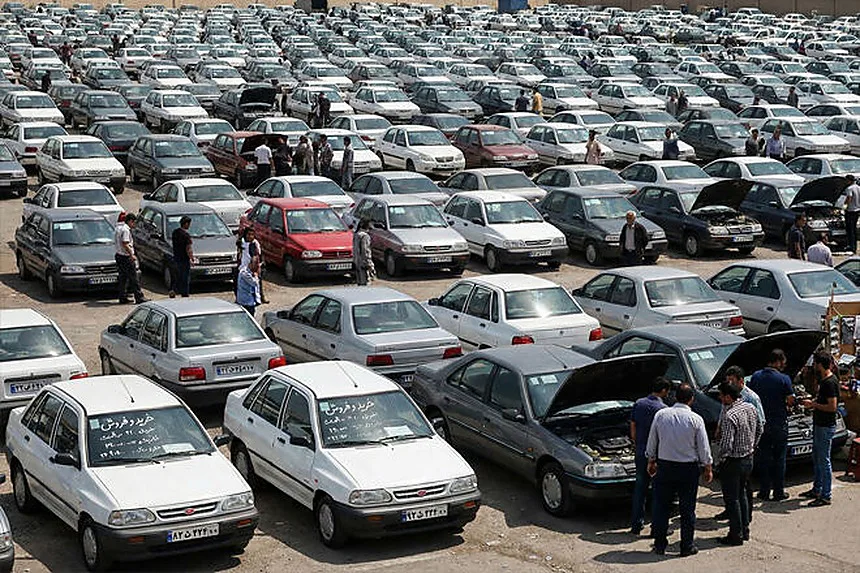
در کنار تورم ساختاری نهادههای تولید، اعمال هزینههای قانونی و تکالیف جدید، ابعاد تازهای به تغییرات قیمتی بخشیده است. ابلاغ آییننامه ماده 10 قانون ساماندهی صنعت خودرو در سال جاری، تغییرات مشخصی را در جدول محاسباتی فاکتور فروش ایجاد کرد. بر اساس این مصوبه، الزام به تامین و ارائه گواهی اسقاط خودروهای فرسوده بر عهده فرآیند عرضه خودروهای نو قرار گرفت. در اجرای این قانون، در شهریورماه مبلغی حدود 42 میلیون و 800 هزار تومان بابت گواهی اسقاط به قیمت تمامشده تمامی محصولات ایرانخودرو اضافه شد. این افزایش، فارغ از هرگونه تغییر فنی، تغییر تیپ یا اضافه شدن آپشن در خودروها بود و صرفا جنبه پرداختی قانونی داشت.
فشار قیمتی بر خریداران نهایی تنها به مصوبه شهریورماه محدود نماند. در مهرماه، ابلاغیه جدیدی برای اصلاح بهای کارخانهای محصولات صادر شد که طی آن قیمت اعلامی محصولات ایرانخودرو در محدوده 100 تا 200 میلیون تومان برای مدلهای مختلف افزایش یافت. این جهش ناگهانی، دامنه گستردهای از محصولات خانوادگی و پرتیراژ را شامل شد و سردرگمی شدیدی میان ثبتنامکنندگان ایجاد کرد. متقاضیانی که بر اساس محاسبات قبلی اقدام به برنامهریزی مالی کرده بودند، ناگهان با مبالغ سنگینی برای تکمیل وجه مواجه شدند. برای آگاهی از جزئیات این مصوبه و ارقام اعلامشده، میتوان گزارش مربوط به قیمت محصولات ایران خودرو در مهرماه را بررسی کرد تا مشخص شود این تغییرات چه دامنهای از خریداران را درگیر ساخته است.
اجرای آییننامه ماده 10 قانون ساماندهی صنعت خودرو با هدف نوسازی ناوگان فرسوده و کاهش مصرف سوخت در کشور صورت گرفت، اما سازوکار اجرای آن به گونهای پیش رفت که هزینه نوسازی ناوگان مستقیما از خریدار خودروی صفرکیلومتر دریافت میشود. خریدار نهایی در شرایطی این مبلغ را پرداخت میکند که مشخصات فنی خودروی تحویلی یا کیفیت آن تغییری نکرده است. تحمیل چنین هزینههای تکلیفی به فاکتور خروجی خودروساز، شفافیت مالی را کاهش میدهد، زیرا خریدار دقیقا نمیداند چه سهمی از مبلغ پرداختی بابت خود وسیله نقلیه است و چه میزان بابت عوارض و قوانین جانبی کسر میگردد.
تبعات مالی برای خریداران و افق پیش روی بازار خودرو
جهشهای ناگهانی در بهای رسمی کارخانه، زنجیرهای از هزینههای جانبی دیگر را نیز فعال میکند. طبق قوانین مالیاتی و مقررات شمارهگذاری، اقلامی مانند مالیات بر ارزش افزوده، عوارض شهرداری، بیمه شخص ثالث و هزینه پست و شمارهگذاری بر اساس درصدی از قیمت پایه کارخانه محاسبه میشوند. بنابراین هنگامی که بهای پایه یک خودرو بین 100 تا 200 میلیون تومان افزایش مییابد، هزینههای جانبی فاکتور نیز به همان نسبت بالا میروند. این امر سبب میشود که پرداختی نهایی مشتری از عدد اعلامشده در مصوبههای پایه به مراتب بالاتر برود و مجموع فشار مالی بر مصرفکننده مضاعف گردد.
عدم امکان پیشبینی هزینهها برای متقاضیان واقعی، ریسک مشارکت در طرحهای پیشفروش را بهشدت افزایش داده است. بسیاری از خریداران که در دورههای قبلی نامنویسی کردهاند، با فرض صعود ملایم قیمتها اقدام به پسانداز کرده بودند. وقتی در زمان تکمیل وجه، مبالغ ناگهانی به تعهدات افزوده میشود، گروهی از متقاضیان توان تامین مبالغ درخواستی را از دست داده و ناچار به انصراف یا فروش حواله میشوند. این روند موجب خروج خریداران واقعی از گردونه تقاضا شده و فضا را برای دلالان و سرمایهگذاران دارای تمکن مالی هموارتر میسازد که این خود نقض غرض سیاستگذار در تنظیم بازار است.
پایان دادن به شیوههای سنتی قیمتگذاری بدون ایجاد فضای رقابتی، توازن بازار را به نفع تولیدکننده تغییر داده است. در غیاب واردات گسترده و رقابت موثر، رهاسازی قیمتها یا اصلاحهای ماهانه بدون پاسخگویی در قبال ارتقای کیفیت، خریدار را در موضع ضعف قرار میدهد. برای اصلاح این چرخه، لازم است آنالیز دقیق بهای تمامشده و تفکیک هزینههای تولید از عوارض تکلیفی به صورت شفاف منتشر شود. تا زمانی که جدول محاسباتی خودروسازان شفاف نشود و تعهدات پیشفروش بر اساس معیارهای پیشبینیپذیر تنظیم نگردد، بیاعتمادی خریداران ادامه خواهد یافت و پایداری مالی بازار با تهدید مواجه خواهد بود.


