


تحول ساختاری در بازار جهانی خودرو، اولویتهای صنعتی را از مهندسی مکانیک سنتی و ساخت پیشرانههای احتراقی به سمت مدیریت انرژی، الکترونیک قدرت و پلتفرمهای دیجیتال تغییر داده است. در این میان، صنعت خودرو چین با اتکا بر برنامهریزی متمرکز و مقیاس تولید بیسابقه، نقشی تعیینکننده در شکلدهی به ساختار هزینه و فناوریهای مرتبط با خودروهای برقی پیدا کرده است. بر اساس گزارش سال ۲۰۲۶ آژانس بینالمللی انرژی، این کشور در سال ۲۰۲۵ حدود ۷۰ درصد از کل خودروهای برقی جهان و بیش از ۸۰ درصد از سلولهای باتری را تولید کرده است. همچنین سهم تولیدکنندگان چینی در مواد فعال کاتد به حدود ۸۵ درصد و در مواد فعال آند به بیش از ۹۰ درصد رسیده است. این میزان تسلط بر گلوگاههای تولید، نشاندهنده وابستگی عمیق زنجیره تامین جهانی به زیرساختهای صنعتی این کشور است. درک این ابعاد برای تحلیلگران بازار اهمیت فراوانی دارد، زیرا مسیر قیمتگذاری و تامین قطعات در سالهای آینده را مشخص میکند.
برای درک دقیق این جایگاه، باید مسیر تحول صنعتی چین را در طول دو دهه گذشته بررسی کرد. پیوستن چین به سازمان تجارت جهانی در سال ۲۰۰۱، سرآغاز الگویی جدید از همکاریهای صنعتی بود. خودروسازان داخلی در آن دوره از طریق قراردادهای سرمایهگذاری مشترک با شرکتهای پیشرو اروپایی، آمریکایی و ژاپنی، فرایند مونتاژ و ساخت خودروهای اقتصادی را فرا گرفتند. با این حال، در زمینه طراحی موتورهای بنزینی پرقدرت و جعبهدندههای پیچیده، فاصله تکنولوژیک قابل توجهی میان شرکتهای چینی و برندهای باسابقه جهانی وجود داشت. جبران این عقبماندگی در بستر فناوریهای مکانیکی نیازمند دهها سال سرمایهگذاری بود و شانس موفقیت پایینی داشت. خودروسازان خارجی عموما تکنولوژیهای قدیمیتر خود را منتقل میکردند و دانش طراحی اصلی را در اختیار شرکای چینی قرار نمیدادند.
بر همین اساس، سیاستگذاران صنعتی چین تصمیم گرفتند مسیر رقابت را تغییر دهند و توجه اصلی خود را معطوف به پیشرانههای الکتریکی و خودروهای انرژی نو کنند. اجرای برنامه آزمایشی توسعه خودروهای انرژی نو در سال ۲۰۰۹ و اعطای یارانههای پرداختی برای خرید خودروهای برقی و پلاگین-هیبریدی در چند شهر از سال ۲۰۱۰، نخستین گامهای عملی در این مسیر بود. دولت چین در برنامههای راهبردی خود، بومیسازی پکیجهای باتری، موتورهای الکتریکی، سیستمهای کنترل قدرت و زیرساختهای شارژ را به عنوان اولویت ملی تعیین کرد. این رویکرد سبب شد تا به جای حمایت صرف از مصرفکننده، کل زنجیره ارزش از استخراج و پالایش مواد اولیه تا ساخت قطعات الکترونیکی شکل گیرد. این سرمایهگذاری سنگین، زمینه را برای ورود بخش خصوصی و ایجاد رقابت شدید داخلی فراهم کرد.
یکی از پیامدهای اصلی این راهبرد، کاهش قابل توجه هزینههای تمامشده تولید در چین است. آژانس بینالمللی انرژی در برآورد سال ۲۰۲۶ خود اعلام کرده است که هزینه تولید خودروهای برقی در چین حدود ۳۵ درصد پایینتر از اقتصادهای پیشرفته است. این اختلاف قیمت ۳۵ درصدی حاصل دسترسی مستقیم به منابع پالایششده کاتد و آند، مقیاس انبوه تولید در کارخانههای پیشرفته و یکپارچگی کامل زنجیره تامین است. این کاهش هزینه به معنای کیفیت پایینتر نیست، بلکه نتیجه بهینهسازی فرایندهای صنعتی و کاهش هزینههای لجستیک در مراحل مختلف ساخت است. همین مزیت قیمتی توانسته است دست خودروسازان را برای قیمتگذاری تهاجمی در بازارهای صادراتی باز بگذارد.
نقش صنعت خودرو چین در تولید باتری و توسعه نرم افزار
تسلط بر تولید باتری، دست برتر خودروسازان را در تعیین قیمت نهایی محصول ایجاد کرده است. شرکتهایی مانند سیایتیال (CATL) و بیوایدی (BYD) با ابداع روشهای جدید ساخت و حذف ماژولهای واسطه، تراکم انرژی سلولها را افزایش داده و هزینه هر کیلوواتساعت باتری را به میزان زیادی کاهش دادهاند. از آنجا که باتری بین ۳۰ تا ۴۰ درصد از کل هزینه تولید یک خودروی برقی را تشکیل میدهد، دستیابی به سلولهای ارزانتر و باکیفیتتر، توان رقابتی شرکتهای چینی را در بازارهای داخلی و صادراتی افزایش داده است. این شرکتها توانستهاند با بهینهسازی شیمی سلولها، پایداری حرارتی را بهبود بخشند و زمان شارژ را به طور ملموسی کاهش دهند.
در کنار سختافزار و باتری، حوزه نرمافزار و معماری الکترونیکی به جبهه اصلی رقابت تبدیل شده است. صنعت خودرو در حال حرکت به سمت ساختارهای نرمافزارمحور است که در آنها بخش عمدهای از قابلیتهای حرکتی، مدیریت مصرف انرژی، سیستمهای کمکراننده و امکانات کابین توسط پردازندههای مرکزی و نرمافزار کنترل میشوند. خودروهای مدرن با تکیه بر بهروزرسانیهای برخط، امکان ارتقای کارایی و افزودن ویژگیهای جدید را در طول دوره پیمایش فراهم میسازند. این تغییر پارادایم سبب شده تا ارزش افزوده اصلی خودرو از قطعات فلزی به کدهای نرمافزاری و تراشههای پردازشی منتقل شود.
آمارهای مربوط به ثبت اختراعات در چین ابعاد این جهش فنی را به خوبی نشان میدهد. در سال ۲۰۲۵ حدود ۲۸۸۶۰۰ مورد انتشار اختراع خودرویی در چین به ثبت رسید که نزدیک به نیمی از آنها به طور مستقیم با خودروهای انرژی نو و متصل مرتبط بوده است. این حجم از ثبت اختراع در حوزههایی نظیر الگوریتمهای هوش مصنوعی، مدیریت حرارتی باتری، حسگرهای پردازشی و سیستمعاملهای یکپارچه خودرو، اثبات میکند که توانمندی فنی شرکتهای چینی از مرحله مهندسی معکوس عبور کرده و به مرحله خلق فناوریهای پایه رسیده است. این سرمایهگذاری علمی، پایههای لازم را برای استقلال فناوری در بخشهای کلیدی فراهم آورده است.
از دیدگاه مالکان و خریداران، خودروهای برقی مبتنی بر پلتفرمهای نرمافزاری پیچیده، هزینههای نگهداری متفاوتی را نسبت به مدلهای بنزینی تحمیل میکنند. حذف قطعات متحرک در موتور و عدم نیاز به تعویض روغن یا سرویسهای پیچیده گیربکس، هزینههای جاری را کاهش میدهد. با این حال، افت تدریجی ظرفیت باتری و وابستگی شدید سیستمهای هوشمند به پشتیبانی نرمافزاری مداوم، از عوامل موثر بر ارزش بازفروش خودرو در سالهای بعدی هستند. آگاهی از راهکارهای افزایش عمر باتری خودرو برقی به کاربران کمک میکند تا الگوی شارژ و نگهداری پکیج باتری را بهینهسازی کنند و طول عمر مفید محصول را افزایش دهند.
عملکرد باتریها در شرایط اقلیمی گوناگون نیز یکی از موضوعات مهم در ارزیابی فنی این محصولات است. باتریهای لیتیوم آهن فسفات (LFP) به دلیل هزینه ساخت پایینتر، ایمنی بالاتر و طول عمر سیکلی بیشتر، بخش بزرگی از تولیدات چینی را تشکیل میدهند. اما این باتریها در هوای بسیار سرد با افت دامنه پیمایش و کاهش سرعت شارژ مواجه میشوند. در مقابل، شیمی باتریهای نیکل منگنز کبالت (NCM) عملکرد بهتری در دمای پایین ارائه میدهد، ولی هزینه ساخت آن بالاتر است. توسعه سیستمهای پیشگرمایش هوشمند و مدیریت حرارتی مایع در پکیجهای باتری جدید، راهکاری است که سازندگان چینی برای حفظ پایداری عملکرد در مناطق سردسیر به کار گرفتهاند.
ارزیابی طول عمر واقعی باتریها نیازمند بررسی شرایط بهرهبرداری روزمره و تعداد سیکلهای شارژ و تخلیه است. سازندگان چینی در سالهای اخیر با ارتقای ترکیب شیمیایی کاتد و استفاده از الکترولیتهای باکیفیتتر، افت ظرفیت باتری را در طول ۲۰۰۰۰۰ کیلومتر پیمایش به کمتر از ۱۵ درصد رساندهاند. با این وجود، شارژ مداوم با ایستگاههای سریع جریان مستقیم (DC) میتواند سرعت فرسایش سلولها را افزایش دهد. بنابراین، آگاهی از نحوه مدیریت شارژ روزانه و استفاده از شارژرهای کند متناوب (AC) در طول شب، یکی از اولویتهای اصلی مالکان این محصولات برای حفظ ارزش دارایی خود به شمار میرود.
تغییر الگوی صادرات و انتقال فناوری به برندهای جهانی
یکی از مهمترین تحولات در روابط صنعتی بینالمللی، تغییر نقش شرکتهای چینی از خریدار فناوری به تامینکننده معماری و پلتفرم برای خودروسازان بزرگ جهانی است. در سال ۲۰۲۶ شرکت اکسپنگ برنامهای متمرکز را برای ارائه فناوریهای پایه خود به خودروسازان خارجی دنبال میکند. این فناوریها شامل معماری الکتریکی و الکترونیکی، سیستم کابین هوشمند، تراشههای هوش مصنوعی و نرمافزارهای پیشرفته کمکراننده است. همکاری استراتژیک اکسپنگ با گروه فولکسواگن نمونهای روشن از این تغییر جهت است، جایی که خودروساز باسابقه آلمانی برای سرعت بخشیدن به توسعه محصولات برقی خود در بازار، از دانش فنی و پلتفرم یک شرکت چینی بهره میبرد.
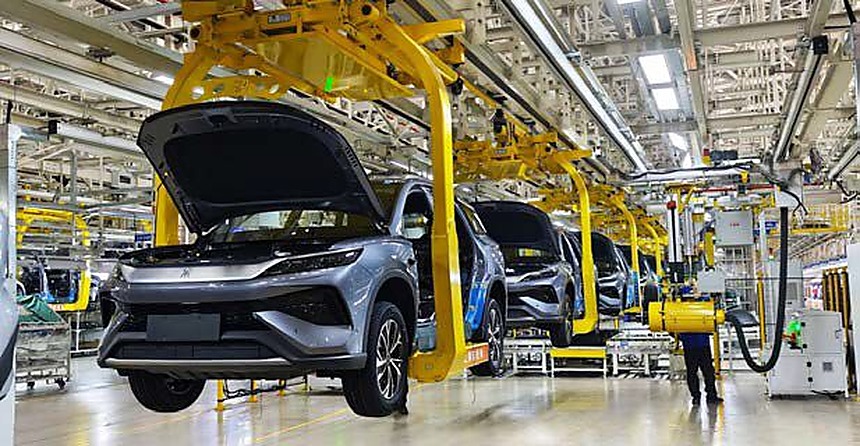
تحلیل دادههای نمایشگاه خودرو پکن ۲۰۲۶ توسط موسسه مککینزی نیز تایید میکند که زنجیره تامین جهانی خودرو در حال بازتعریف است. حضور گسترده شرکتهای فناوری و قطعهسازان چینی در بخش تراشههای اختصاصی، سیستمعاملهای خودرویی و حسگرهای پردازشی نشان میدهد که نقش چین از تولیدکننده قطعات ساده مکانیکی مانند شیشه و سیستم تعلیق، به تامینکننده هسته اصلی پردازش و هوش خودرو تغییر یافته است. این موضوع وابستگی شرکتهای بینالمللی را به زیرساختهای نرمافزاری و سختافزاری چین افزایش داده است. این همگرایی تکنولوژیک، مرزهای میان سازندگان سنتی و شرکای چینی را پیچیدهتر کرده است.
جهش در آمار تولید و صادرات، بازتاب مستقیم این قدرت صنعتی است. در سال ۲۰۲۵ حدود ۱۶ میلیون خودرو برقی در چین تولید شد و صادرات خودروهای برقی این کشور به بیش از ۲.۵ میلیون دستگاه رسید که این میزان نسبت به سال قبل تقریبا دو برابر شده است. این روند صعودی در سال ۲۰۲۶ نیز با شدت بیشتری ادامه دارد، به طوری که در سه ماهه نخست سال ۲۰۲۶، صادرات خودروهای برقی چین بیش از دو برابر مدت مشابه سال ۲۰۲۵ ثبت شده است. این حجم از صادرات، فشاری سنگین بر خودروسازان سنتی در بازارهای اروپا، جنوب شرق آسیا و آمریکای لاتین وارد کرده است.
با این حال، ورود به بازارهای بینالمللی با موانع متعدد تجاری و تعرفهای همراه شده است. افزایش تعرفههای گمرکی در برخی کشورهای غربی و اتخاذ سیاستهای حمایتگرایانه، صادرات مستقیم خودرو از مبدا چین را با چالش مواجه کرده است. در پاسخ به این فشارها، خودروسازان چینی استراتژی خود را از صادرات محصول کامل به سمت احداث سایتهای تولیدی منطقهای و انتقال زنجیره تامین به کشورهای مقصد تغییر دادهاند. این تغییر رویکرد نشان میدهد که حفظ سهم بازار جهانی نیازمند سرمایهگذاری مستقیم در زیرساختهای بومی و ایجاد اشتغال در بازارهای هدف است. احداث کارخانه در کشورهای اروپایی و آسیایی به آنها کمک میکند از تعرفهها عبور کنند.
بررسی ابعاد بازاری این صادرات نشان میدهد که تسلط بر بازارهای در حال توسعه نیز در اولویت برندهای چینی قرار دارد. ارائه خودروهای برقی و پلاگین-هیبریدی با امکانات رفاهی کامل و قیمت رقابتی، بخش عمدهای از خریداران طبقه متوسط در کشورهای آمریکای جنوبی و جنوب شرق آسیا را به خود جلب کرده است. این برندها توانستهاند جایگزینی مقرونبهصرفه برای محصولات سنتی ژاپنی و اروپایی ارائه دهند. این تغییر الگوی تقاضا، سهم بازار برندهای قدیمی را در این مناطق کاهش داده و رقابت قیمتی شدیدی را در بخش خودروهای اقتصادی ایجاد کرده است.
چالشهای مالی و پایداری ساختاری در صنعت خودرو
با وجود آمارهای زیاد تولید و صادرات، صنعت خودرو چین در داخل کشور با رقابت شدید و جنگ قیمت بیسابقهای مواجه است. حضور دهها برند خودروسازی و شرکت نوپا در بخش خودروهای انرژی نو سبب شده تا حاشیه سود تولیدکنندگان به شدت کاهش یابد. رقابت قیمتی تهاجمی اگرچه در کوتاهمدت به نفع خریداران نهایی است، اما فشار مالی سنگینی بر شرکتهای کوچکتر وارد میکند و ریسک ورشکستگی یا ادغام آنها را افزایش میدهد. ارزیابیهای آژانس بینالمللی انرژی نیز به عدم پایداری مالی برخی از این شرکتها تحت شرایط رقابت فشرده اشاره دارد.
چالش ظرفیت مازاد تولید نیز از دیگر مسائل ساختاری صنعت خودرو چین است. سرمایهگذاریهای سنگین سالهای گذشته سبب شده تا ظرفیت کارخانهها در برخی بخشها بیش از تقاضای واقعی بازار داخلی باشد. این موضوع شرکتها را مجبور میکند تا برای حفظ تیراژ تولید و پوشش هزینههای ثابت، فشار صادراتی خود را افزایش دهند یا تخفیفهای قیمتی سنگینی اعمال کنند. پایداری این الگوی فروش در صورت تشدید محدودیتهای تجاری در بازارهای جهانی با تردید مواجه خواهد شد. در نتیجه، برخی تحلیلگران احتمال افت نرخ رشد صادرات را در سناریوهای حمایتی سختگیرانه بررسی میکنند.
از دیدگاه استانداردهای ایمنی و کیفیت، محصولات مدرن چینی موفق به دریافت امتیازهای بالا از موسسات ارزیابی اروپایی شدهاند. اما دوام بلندمدت قطعات الکترونیکی، مقاومت بدنه در برابر خوردگی در اقلیمهای مختلف و پایداری عملکرد سیستمهای نرمافزاری در بازههای زمانی ۵ تا ۱۰ ساله همچنان نیازمند بررسی است. افت ارزش خودروهای کارکرده برقی در بازار، به ویژه برای برندهایی که شبکه خدمات پس از فروش گستردهای ندارند، میتواند هزینههای مالکیت را برای خریداران افزایش دهد. پایداری تامین قطعات یدکی و هزینههای تعویض پکیج باتری در سالهای انتهایی عمر مفید، از فاکتورهای کلیدی در این محاسبات است.
موضوع پشتیبانی نرمافزاری و امنیت دادهها نیز چالش جدیدی در بازار خودروهای هوشمند ایجاد کرده است. خودروهای متصل که حجم بالایی از دادههای محیطی و رفتاری راننده را پردازش میکنند، در برخی کشورها با حساسیتهای امنیتی مواجه شدهاند. علاوه بر این، توقف احتمالی ارائه بهروزرسانیهای نرمافزاری یا قطعی سرورهای پشتیبان به دلیل مسائل اقتصادی برندها میتواند عملکرد برخی امکانات رفاهی و ایمنی خودرو را مختل کند. این مسئله اهمیت شبکه خدمات پس از فروش و نمایندگیهای رسمی را دوچندان میسازد. مالکان باید اطمینان حاصل کنند که زیرساخت پشتیبانی دیجیتال برند مورد نظر در کشور پاسخگو خواهد بود.
توسعه زیرساختهای حملونقل برقی در بازارهای در حال توسعه نیز به فرایندهای تامین قطعات و سرمایهگذاری وابسته است. برای نمونه، بررسی چالشهای توسعه خودروهای برقی در ایران نشان میدهد که ورود این فناوریها نیازمند تامین منابع ارزی، ایجاد ایستگاههای شارژ پرسرعت و ارتقای توان شبکه توزیع برق است. بدون ایجاد این زیرساختها، بهرهبرداری کامل از مزایای خودروهای برقی و هیبریدی با چالشهای عملیاتی مواجه خواهد شد. بنابراین، انتقال موفق این فناوری نیازمند برنامهریزی همزمان در بخش تجهیزات شارژ و پشتیبانی فنی است.
در نهایت، رقابت در صنعت خودرو از حوزههای سنتی نظیر توان موتور و کیفیت مونتاژ، به سرعت توسعه نرمافزار، مقیاسپذیری زنجیره تامین باتری و مدیریت یکپارچه انرژی منتقل شده است. شرکتهایی که نتوانند خود را با این تغییرات هماهنگ کنند، با خطر کاهش سهم بازار و وابستگی تکنولوژیک روبرو خواهند شد. تحلیل مسیر پیش رو نشان میدهد که مرز میان شرکتهای فناوری و خودروسازان سنتی کمرنگتر از همیشه شده و آینده بازار خودرو در اختیار دارنگان فناوریهای پایه الکترونیکی و نرمافزاری خواهد بود. در این میان، نحوه مواجهه کشورها با تعرفهها و مسائل امنیتی، سمتوسوی این بازار را مشخص خواهد کرد.


