


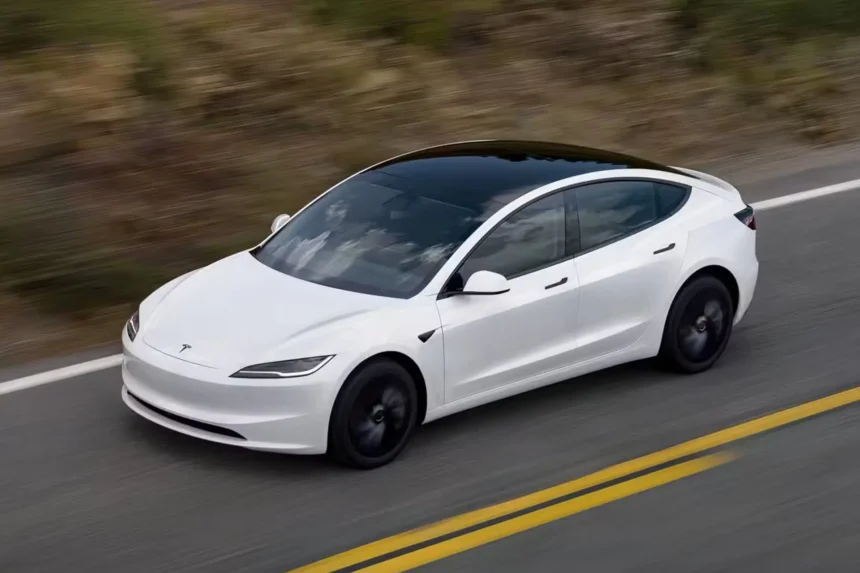
محاسبه هزینه کل مالکیت خودروهای برقی نشان میدهد که برچسب قیمت خرید اولیه تنها بخشی از معادلات مالی خریدار است. بسیاری از علاقمندان صنعت خودرو هنگام مقایسه محصولات برقی و بنزینی، حذف هزینههای سوختهای فسیلی و کاهش سرویسهای دورهای پیشرانههای احتراقی را به عنوان مزیت اصلی مطرح میکنند. با این حال، تحلیل دقیق دادههای بازار و بررسی هزینه بیمه تسلا ثابت میکند که هزینههای پنهان نگهداری و پوششهای سالانه حمایتی میتوانند معادله اقتصادی مالکیت را دگرگون سازند. شرکتهای بیمهگر با ارزیابی ریسکهای اکچوئری، ضریب خسارت و هزینه بازسازی قطعات، نرخهای متفاوتی را برای محصولات برقی تعیین میکنند. شناخت ساختار مهندسی، انحصار شبکه خدمات، فرمولهای قیمتگذاری بیمهگران و هزینههای تعمیرات تخصصی به خریداران کمک میکند تا برآورد واقعی و دقیقی از مخارج جاری وسیله نقلیه خود داشته باشند.
تعیین نرخ بیمهنامه در موسسات مالی بر پایه برآورد احتمال بروز حادثه و هزینه جایگزینی قطعات انجام میشود. خودروهای برقی به دلیل بهرهگیری از حسگرهای متعدد پیرامونی، دوربینهای دقیق و سامانههای الکترونیکی حساس در بخشهای بیرونی بدنه، حتی در تصادفات بسیار سبک شهری نیز خسارتهای سنگینی ثبت میکنند. علاوه بر این، ارزش اولیه بالای محصولات برقی نسبت به سدانهای بنزینی همرده، سقف پرداختی شرکت بیمهگر در خسارتهای کلی را بالا میبرد. بر اساس دادههای تحلیلی رسانه تخصصیکاربازهزینه پوشش بیمهای خودروهای الکتریکی به طور میانگین از نمونههای بنزینی گرانتر است و محصولات تسلا در شاخص خسارت سالانه، اعدادی بالاتر از میانگین بازار را ثبت کردهاند. این مسئله به قیمت پایه خودرو، انحصار قطعات بدنه و محدودیت شبکه تعمیرات رسمی بازمیگردد.
اختلاف قیمت خرید پایه میان پلتفرمهای بنزینی و برقی یکی از اصلیترین دلایل افزایش نرخ حق بیمه است. به عنوان نمونه، بامو سری ۴ گرن کوپه با قیمت پایه ۵۱,۲۰۰ دلار عرضه میشود، در حالی که بامو i4 به عنوان نسخه کاملا برقی روی همان پلتفرم، قیمت پایهای معادل ۵۷,۹۰۰ دلار دارد. این تفاوت ۶,۷۰۰ دلاری در ارزش اولیه خودرو، مسئولیت مالی شرکت بیمه را در زمان بروز حادثه افزایش میدهد و ارزیابان شرکتهایی مانند گایکو را مجاب میسازد تا حق بیمه ماهانه بیشتری مطالبه کنند. وقتی ارزش پایه یک وسیله نقلیه بالاتر باشد، محاسبه ریسک در خسارتهای جزئی و کلی با ضرایب بزرگتری انجام میشود که در نهایت بر پرداختی سالانه مالک اثر مستقیم میگذارد.
چرا هزینه بیمه تسلا و خودروهای برقی بالاتر از مدلهای بنزینی است؟
عوامل متعددی در بالارفتن نرخ بیمه سالانه نقش دارند که یکی از مهمترین آنها متغیرهای جمعیتشناختی و الگوی رانندگی خریداران است. آمارهای بازار نشان میدهد خریداران اولیه خودروهای برقی بیشتر در گروههای سنی پرپیمایش با درآمد بالاتر قرار دارند. الگوی بیمهگری این رانندگان را بر اساس میزان پیمایش سالانه و شتابگیریهای مکرر در معابر شهری، در دستهبندیهای با ریسک متوسط تا بالا قرار میدهد. مشخصات فردی مانند سن، محل سکونت، سابقه اعتباری و سابقه رانندگی در کنار ویژگیهای فنی خودرو نظیر گشتاور فوری پیشرانه برقی، مبنای محاسبه حق بیمه توسط موسساتی نظیر گایکو را تشکیل میدهند. شتابگیری سریع موتورهای الکتریکی در برخوردهای شهری میتواند شدت آسیب را افزایش دهد.
از سوی دیگر، عدم توسعه متناسب شبکه کارگاهی و خدمات پس از فروش مستقل، هزینه بازسازی را دوچندان کرده است. تعمیر سامانههای ولتاژ بالا در خودروهای برقی نیازمند ابزارهای ایمنی مخصوص، کالیبراسیون حسگرها و تکنسینهای آموزشدیده دارنده گواهینامههای تخصصی است. اکثر تعمیرگاههای عمومی امکان پذیرش این خودروها را ندارند و انحصار خدمات در مراکز رسمی باعث افزایش دستمزد ساعتی تعمیرکاران میشود. همچنین طولانی شدن زمان خواب خودرو در تعمیرگاه برای تامین قطعات، شرکتهای بیمه را ناچار به پرداخت هزینههای جانبی مانند تامین خودروی جایگزین میکند. مجموع این هزینههای تبعی در نهایت به فرمول تعیین نرخ بیمه اضافه میشود.
دادههای گردآوریشده توسط موسسات ارزیابی مالی و بیمه شامل نردوالت، اینشوریفای و د زیبرا نشان میدهد که متوسط هزینه سالانه بیمه تسلا مدل ۳ برای یک راننده با سابقه رانندگی پاک بین ۲,۵۰۰ تا ۳,۱۵۰ دلار متغیر است. این دامنه قیمتی مشخص میکند که حتی اقتصادیترین سدان تسلا نیز در حوزه بیمه، فشاری بیشتر از سدانهای بنزینی همسایز به بودجه جاری خانواده وارد میکند. خریدارانی که قصد تهیه کراساورهای برقی مانندتسلا مدل Yرا دارند نیز با نرخهای مشابه یا حتی سنگینتر مواجه میشوند، چرا که هزینه قطعات بدنه این کلاس خودرویی بالاتر است.
نوسانات تامین قطعات یدکی و هزینههای لجستیک نیز معادلات ارزیابان ریسک را پیچیدهتر کرده است. موسسات بیمهگر نرخ تورم قطعات بدنه و میانگین روزهای توقف خودرو در شبکه خدمات را به عنوان شاخصهای شناور در محاسبه حق بیمه لحاظ میکنند. این ساختار سبب میشود حتی رانندگانی که هیچ خسارتی ثبت نکردهاند، با افزایش سالانه حق بیمه روبهرو شوند که ناشی از چالشهای کلی در زنجیره تامین قطعات و خدمات تخصصی بدنه است.

تاثیر مهندسی بدنه یکپارچه و باتری غیرماژولار بر هزینه تعمیرات
پیشرفتهای جدید در مهندسی بدنه اگرچه ایمنی سرنشینان را ارتقا داده و وزن کلی سازه را کاهش داده است، اما در بخش بازسازی پس از تصادفات هزینههای سنگینی ایجاد میکند. تسلا در خطوط تولید خود از تکنولوژی پرس یکپارچه قطعات بزرگ بدنه استفاده میکند. در این روش، بخشهای بزرگ شاسی به صورت یکپارچه قالبگیری میشوند. این اقدام سرعت مونتاژ را افزایش میدهد اما قابلیت تعمیر موضعی بخشهای آسیبدیده را سلب میسازد. در صورت وارد آمدن ضربه به نقاط حساس شاسی، امکان صافکاری یا تعویض یک قطعه کوچک وجود ندارد و کل بخش بزرگ سازه زیرین باید جایگزین شود.
نحوه طراحی بستههای باتری نیز نقش پررنگی در افزایش اعلام خسارت کلی دارد. در بسیاری از ساختارهای جدید، باتری به عنوان قطعهای یکپارچه درون سازه اصلی شاسی قرار گرفته و سلولها درون محفظهای غیرماژولار تزریق شدهاند. در برخوردهای کف خودرو یا تصادفات متوسط، حتی اگر پوسته بیرونی باتری دچار آسیب جزئی شود، به دلیل عدم امکان بازرسی داخلی دقیق سلولها و خطرات ایمنی آتشسوزی، دستورالعمل فنی کارخانه تعویض کامل مجموعه باتری را الزامی میداند. تعویض یک بسته باتری چند هزار دلاری باعث میشود هزینه تعمیرات از ارزش روز خودرو بیشتر شده و شرکت بیمه وضعیت اعلام خسارت کلی یا توتال لاس را صادر کند.
آمارهای منتشرشده از بازار خدمات پس از فروش، این اختلاف شدید را به خوبی نشان میدهد. طبق آمار گزارش بازار تعمیرات موسسه آتو در جنوب کالیفرنیا، میانگین هزینه تعمیر آسیبهای بدنه و فنی برای خودروهای هوندا رقم ۱,۶۲۹ دلار ثبت شده است، در حالی که این رقم برای محصولات تسلا در همان منطقه جغرافیایی به ۳,۹۱۴ دلار میرسد. این تفاوت قابل توجه در هزینههای کارگاهی، دلیل اصلی سختگیری شرکتهای بیمه در تعیین ضریب ریسک برای محصولات تسلا است.
تنوع تریمها و میزان توان پیشرانه نیز بر دامنه نرخ بیمه اثر میگذارد. برای نمونه، تسلا مدل Y مدل ۲۰۲۶ در نسخه RWD با قیمت پایه ۳۹,۹۹۰ دلار عرضه میشود و نرخ بیمه مناسبتری نسبت به نسخههای پرفورمنس یا پلد دارد. متقاضیانی که تریمهای پرقدرتتر را انتخاب میکنند، علاوه بر قیمت اولیه بالاتر، با جهش ناگهانی در حق بیمه سالانه روبهرو میشوند. در طرف مقابل، هیوندای آیونیک ۵ با قیمت پایه ۳۵,۰۰۰ دلار در بازار حضور دارد که به دلیل ساختار قطعات متعارفتر، گزینههای بیمهای مناسبتری ارائه میدهد. علاقهمندان میتوانند برای بررسی ابعاد فنی و مشخصات این خودرو، گزارشقیمت هیوندای آیونیک ۵را مطالعه کنند.
همچنین استفاده از آلیاژهای خاص آلومینیوم در بدنه خودروهای مدرن بر هزینههای صافکاری افزوده است. بازسازی قطعات آلومینیومی نیازمند کوره حرارتی مستقل، ابزارهای هیدرولیکی کشش و اتاقهای صافکاری ایزوله است. کمبود کارگاههای مجهز به این فناوریها در سطح شهرها باعث محدودیت عرضه خدمات و بالاماندن نرخ دستمزد تعمیرکاران تخصصی میشود.

تحلیل مدل بیمه تلهماتیک و راهکارهای مدیریت هزینه کل مالکیت
تسلا برای مواجهه با چالش افزایش نرخ بیمه و بهبود تجربه مالکان، در سال ۲۰۱۹ شرکت تسلا اینشورنس لیمیتد را راهاندازی کرد. ایلان ماسک هدف از این اقدام را ارائه پوششهای ارزانتر بر پایه رفتار واقعی راننده عنوان کرد. سیستم بیمه اختصاصی تسلا متکی بر فناوری تلهماتیک است و به نصب قطعه اضافی نیاز ندارد، زیرا خودرو به صورت پیشفرض از حسگرهای پیشرفته بهره میبرد. این سامانه رفتارهای رانندگی شامل ترمزگیریهای شدید، پیچیدنهای ناگهانی، رعایت فاصله ایمن، رانندگی در ساعات پایانی شب و میزان استفاده از سیستمهای خودکار را ثبت و پایش میکند.
بر اساس دادههای جمعآوریشده، شاخص ایمنی (Safety Score) با امتیازی بین ۰ تا ۱۰۰ برای راننده محاسبه میشود. حق بیمه ماهانه مستقیما متناسب با این نمره، مدل خودرو، پوششهای درخواستی و میزان مسافت طیشده تعیین میگردد. رانندگانی که امتیاز ایمنی بالایی کسب کنند، تخفیفهای قابل توجهی در حق بیمه ماهانه دریافت میکنند. با این حال، اجرای این الگوی متکی بر داده با موانع قانونی و حقوقی مواجه شده است. به عنوان مثال، نهادهای ناظر در ایالت کالیفرنیا به دلیل قوانین حریم خصوصی دادهها، اجازه استفاده مستقیم از شاخص ایمنی لحظهای برای تعیین قیمت بیمه را صادر نکردهاند. این موضوع باعث شده مزیت بیمه اختصاصی تسلا در تمام ایالتها یکسان نباشد.
علاوه بر چالشهای نظارتی، مالکان باید توجه داشته باشند که افت شاخص ایمنی میتواند حق بیمه ماهانه را به شدت افزایش دهد. ترمزگیریهای ناگهانی به دلیل رفتارهای پیشبینینشده سایر رانندگان یا رانندگی ضروری در ساعات شب، امتیاز ایمنی را کاهش داده و قیمت پرداختی را از نرخ شرکتهای سنتی نظیر گایکو بالاتر میبرد. بنابراین، مدل تلهماتیک همواره و برای همه رانندگان به معنای بیمه ارزانتر نیست و نیازمند رعایت مداوم الگوهای رانندگی محتاطانه است.
برای کنترل هزینههای نگهداری و بیمه، خریداران خودروهای برقی میتوانند از راهکارهای عملی بهره ببرند. دریافت استعلامهای همزمان از چندین شرکت بیمهگر، افزایش مبلغ فرانشیز یا تعهد اولیه پرداخت خسارت، و ادغام بیمهنامه خودرو با بیمهنامه مسکن از روشهای موثر در کاهش حق بیمه سالانه است. همچنین انتخاب تریمهای پایه با پیشرانه RWD و خودداری از سفارش تریمهای فوق سریع مانند پلد، هزینههای پنهان نگهداری را به شکل ملموسی کاهش میدهد.
در پایان، ارزیابی دقیق روند بازار خودرو نشان میدهد که محاسبه ارزش واقعی خودروهای برقی مستلزم نگاهی همهجانبه به هزینههای پشتیبانی و تعمیرپذیری است. اصلاح مهندسی بدنه توسط خودروسازان برای تسهیل بازسازی موضعی، طراحی باتریهای ماژولار و گسترش شبکههای تعمیرگاهی مستقل، مهمترین عواملی هستند که میتوانند نرخ بیمه و هزینههای تعمیرات را در سالهای آینده تعدیل کنند. خریداران با لحاظ کردن تمام این متغیرها در محاسبات مالی خود، میتوانند تصمیمی آگاهانه در انتخاب خودروی آینده خود اتخاذ کنند.


